进博会的实质增量落在新品首发、数字服务和预展预订
Coach Tabby、BVLGARI 数字护照和张园独立制表分别给出可追踪的商品、售后与交易触点。
China brand actions, global updates and market research.
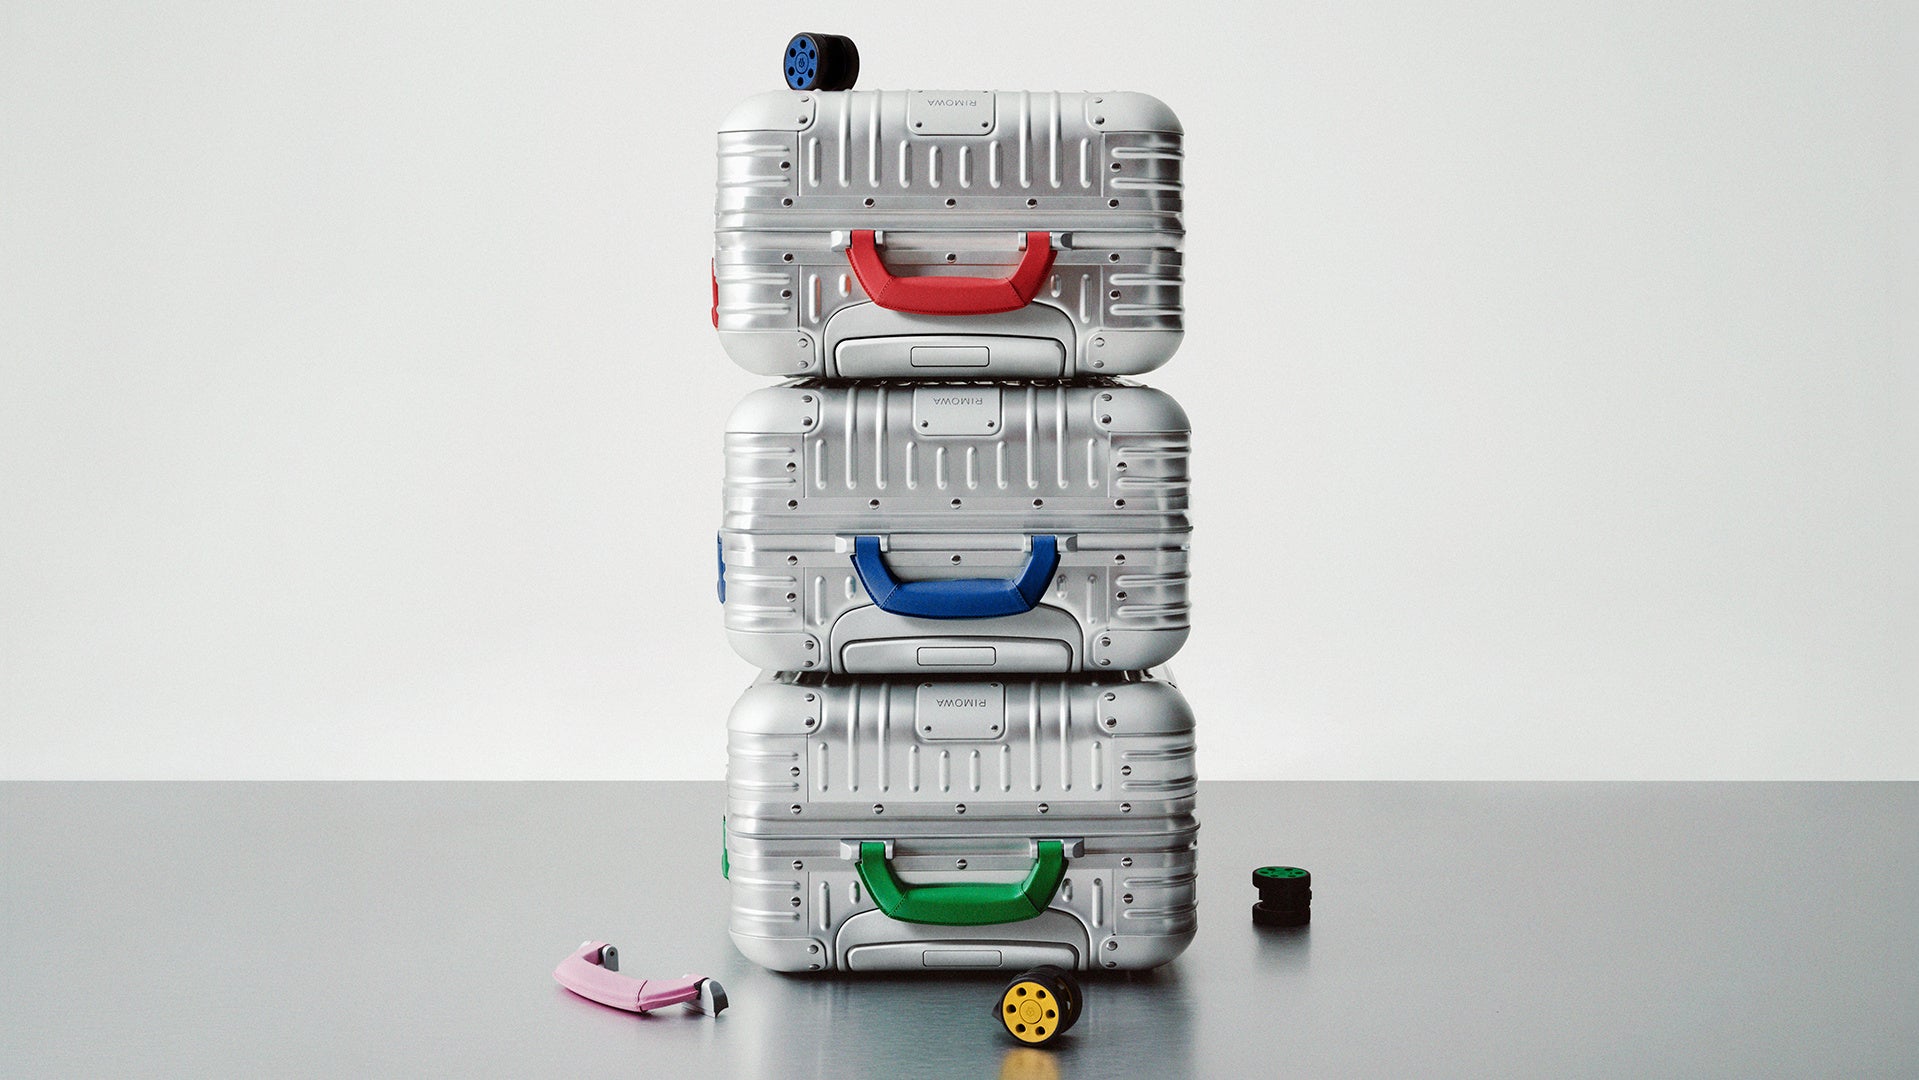 RIMOWA 日本官方发布|Original × Unique 换装
轮组、行李牌同步进入中国官方线上渠道。
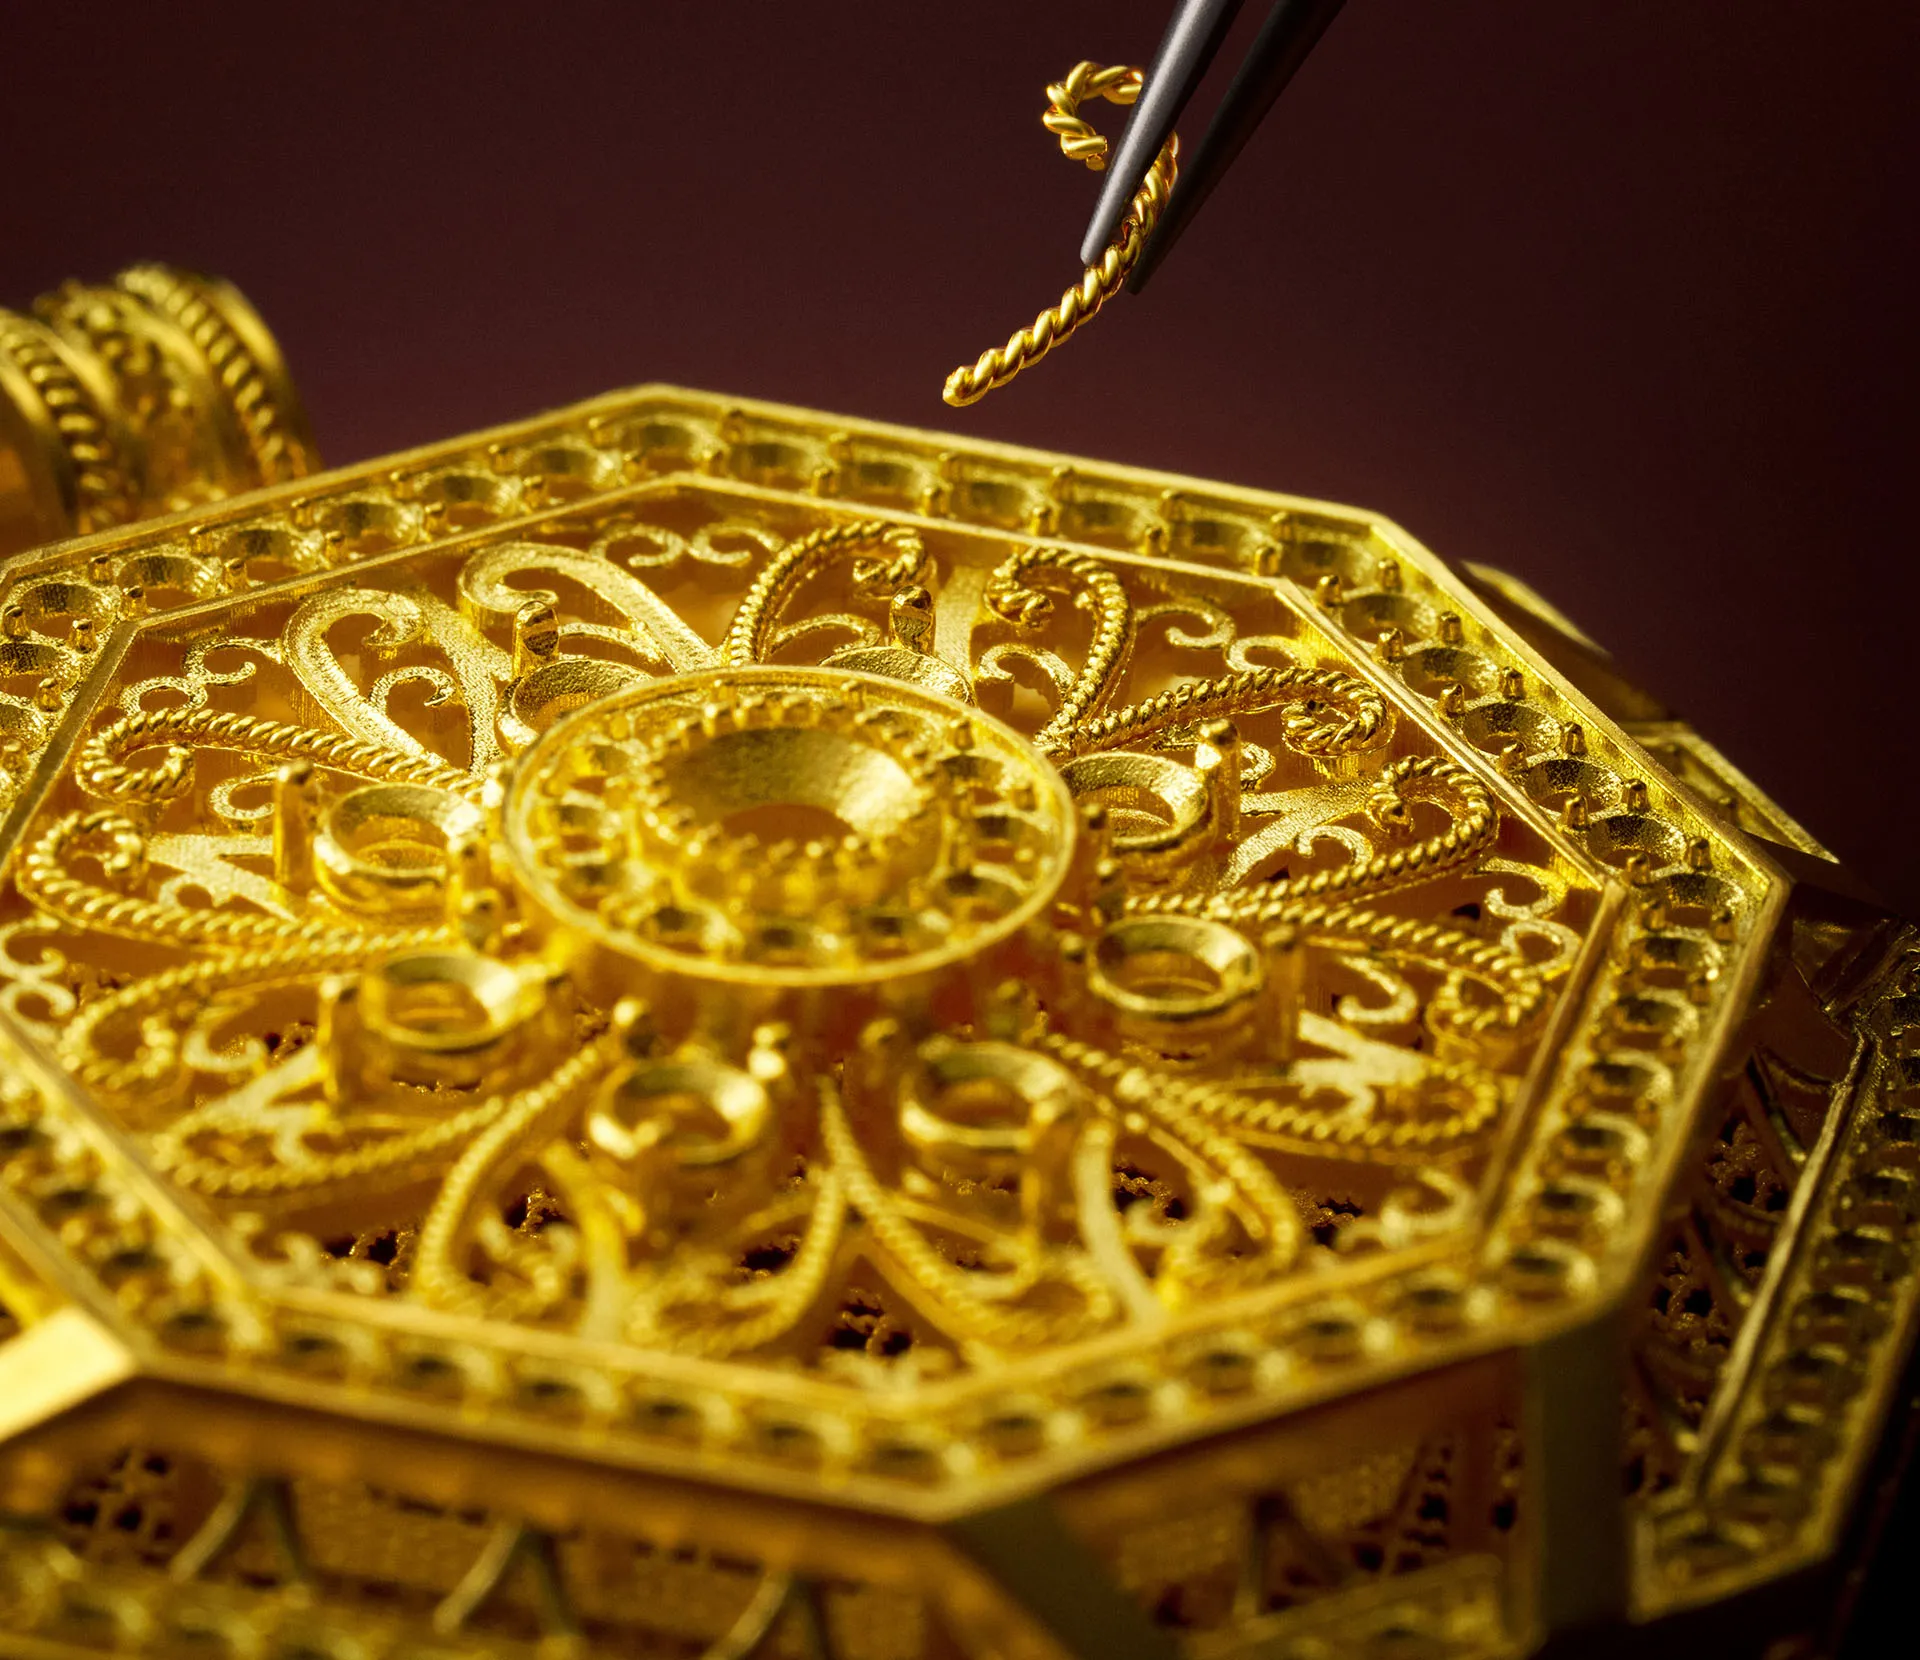 Qeelin GOLD 官网|BAJING 工艺细节
上海港汇恒隆首店预告 11 月 20 日开业。
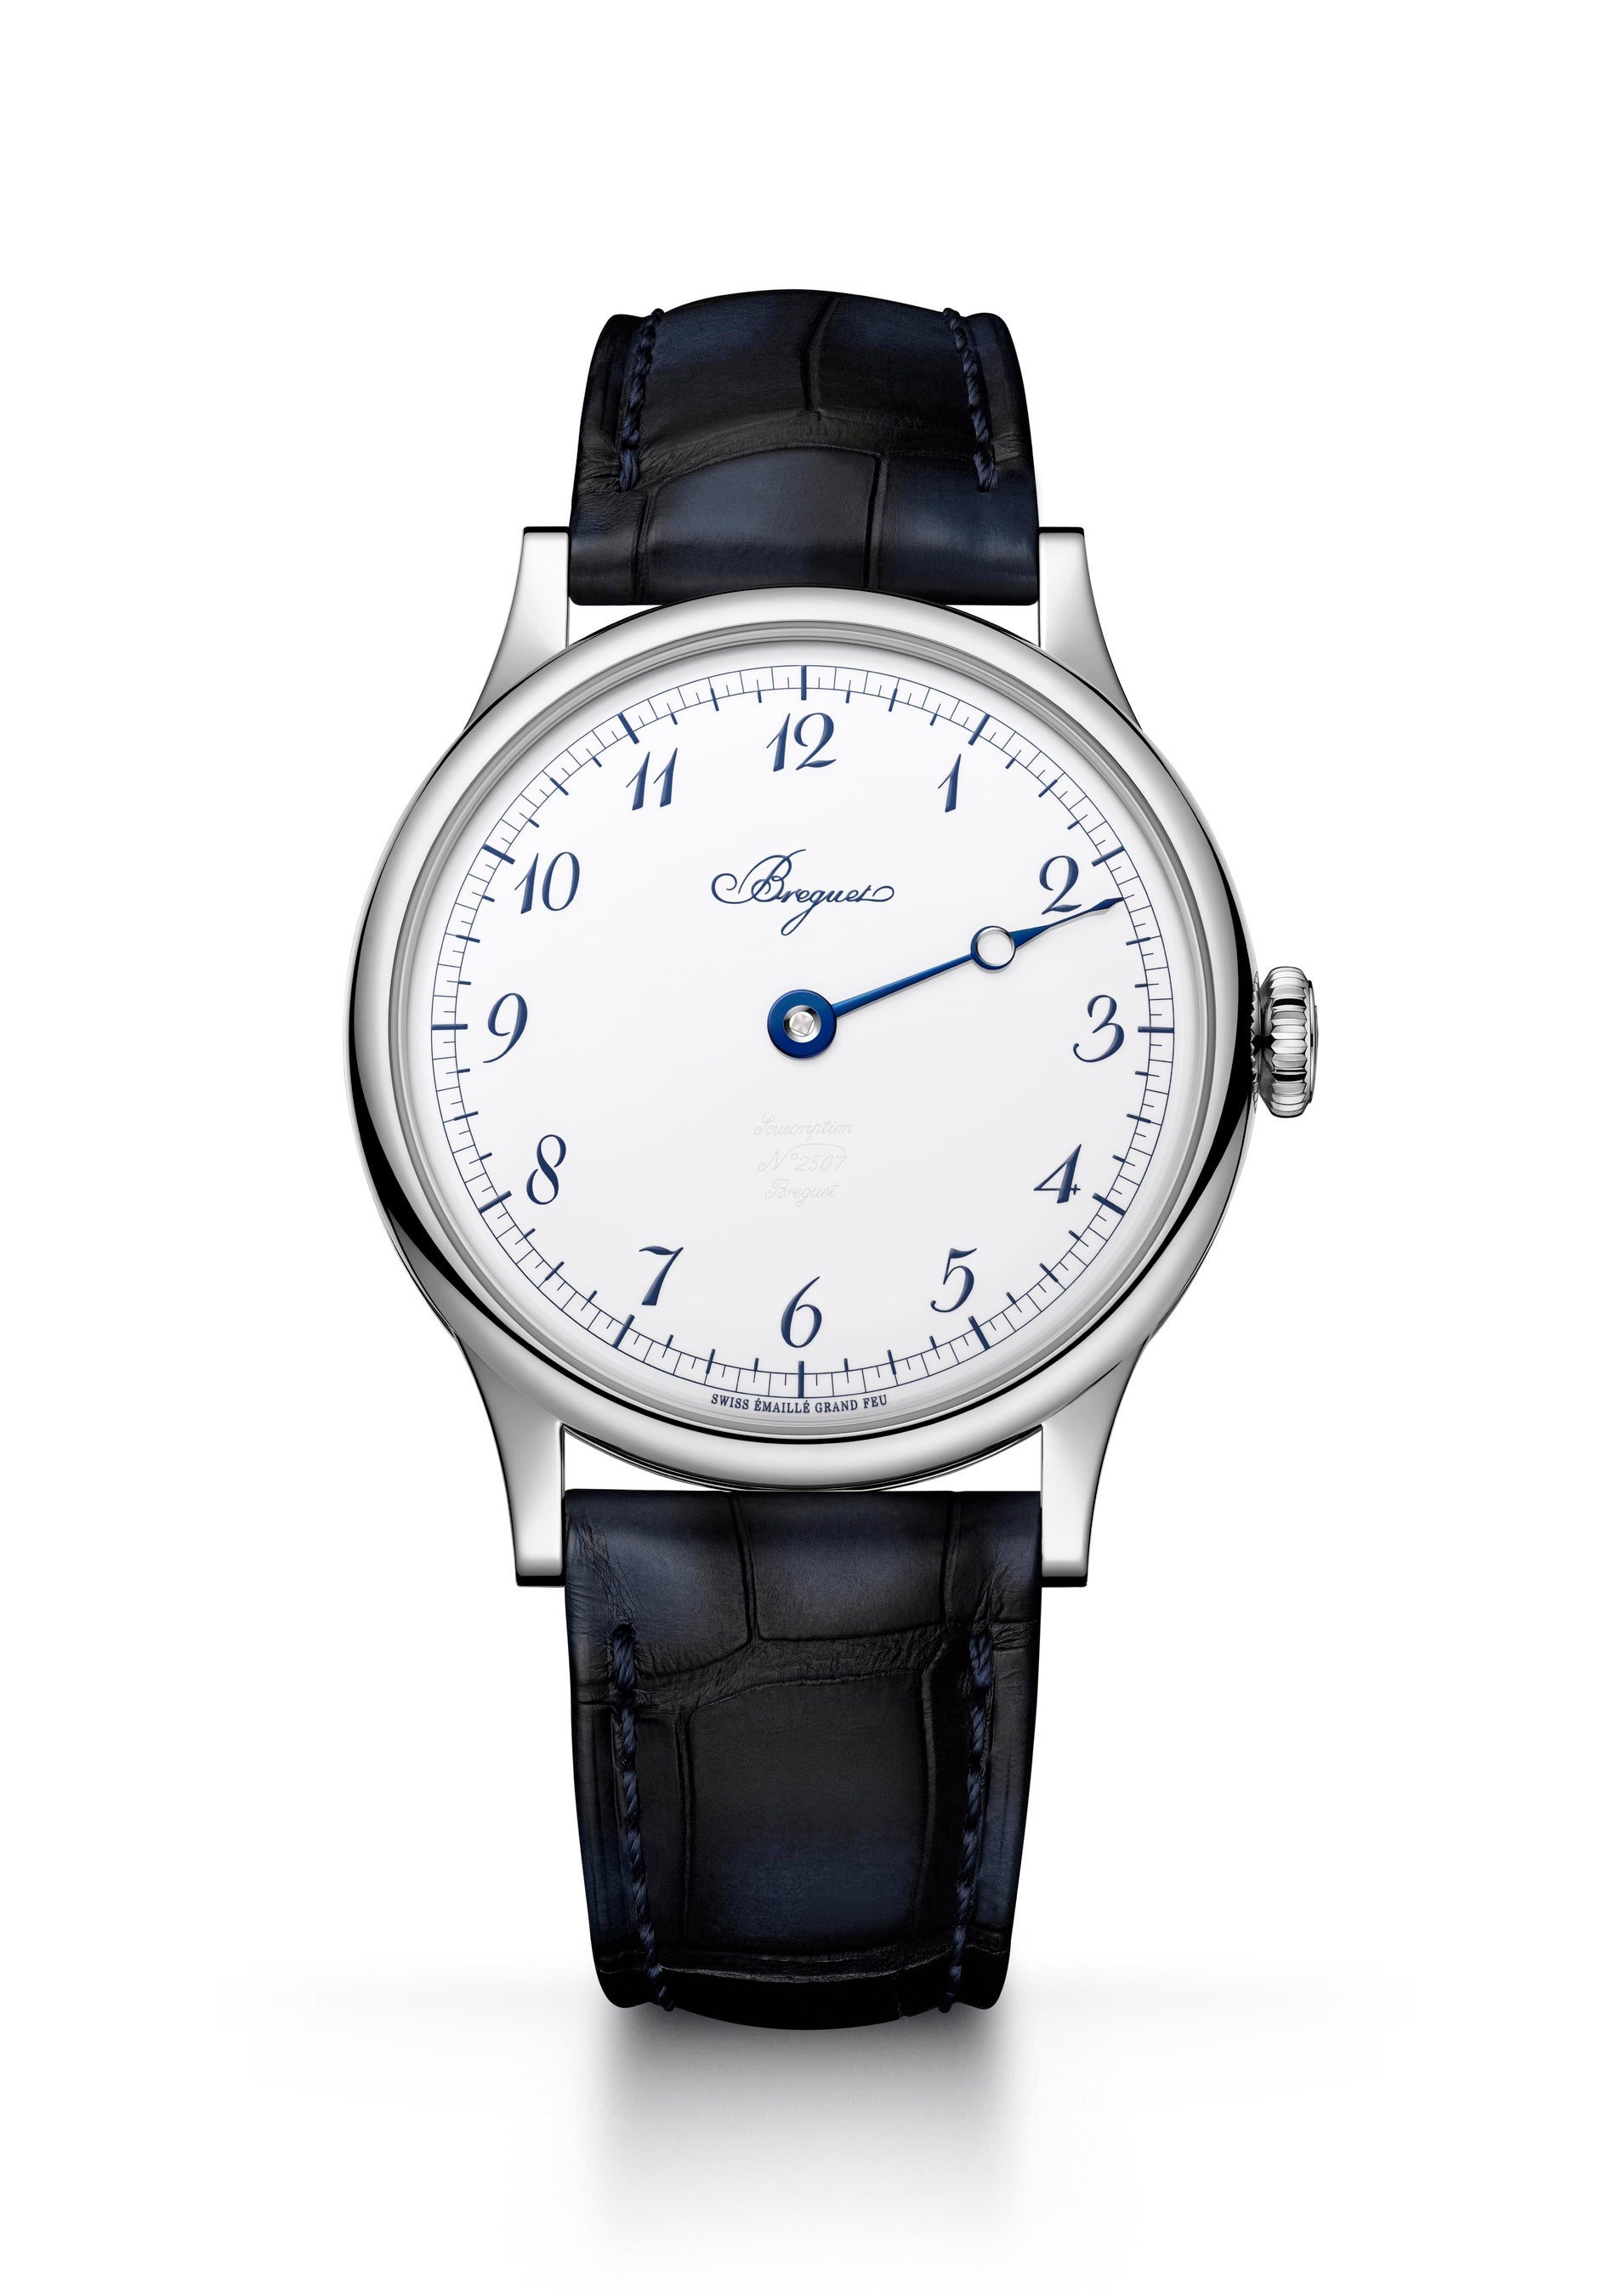 Breguet 日本官方发布|Classique Souscription 铂金款
新材质与蓝色珐琅为获奖表型增加一个版本。
Coach Tabby、BVLGARI 数字护照和张园独立制表分别给出可追踪的商品、售后与交易触点。
Graff 以新创意强化 Signature 金饰,Gucci 推出 Butterfly 特别系列,LOEWE 将联名延伸至限时线下体验。
Cartier 在大阪复制 Residence,Boucheron 在新宿扩店,Balenciaga 公布创意领导交接。
该混合品类增幅高于全港零售的 +6.4%,可作为香港高客单消费的区域信号。
香港政府统计处 11 月 3 日公布临时统计。全港零售销货价值约 334 亿港元,扣除价格变动后总销量同比 +3.9%;20.3% 为珠宝首饰、钟表及名贵礼物的销货价值增幅。
公司同时提到可比销售和新增分销,跟踪中国增长需分开看存量门店与扩张贡献。
FY2027 Q2 集团收入约 22 亿美元,同比增长 9%;亚洲收入增长 28%,中国收入按报告与固定汇率口径均增长超过 35%。
地区和品牌是两套口径;全球 Coach 增长和 Kate Spade 下滑同时发生。
FY2027 Q1 大中华区收入按报告口径 +43%、固定汇率 +39%;全球 Coach 收入 +16%,Kate Spade −10%。
亚太表现由日本等市场拉动;集团线上可比增速低于直营实体。
集团可比销售 +4%,亚太 +20%;直营实体可比销售 +4%,线上 +1%。公司称线上受到减少促销影响。
价格指数和实际均价都走低,销量改善需结合销售组合判断。
11 月 8 日行业报道补充原钻价格压力。De Beers 10 月 20 日披露,前三季度原钻价格指数同比下滑 18%,集团合并口径平均实现价格降 37% 至 97 美元/克拉;第三季度合并原钻销量从 460 万增至 870 万克拉,收入由 7.00 亿增至 7.31 亿美元。
全年预期抬升,同时公司给出的第三季度收入增长预期较低。
公司将 FY2027 固定汇率收入增长指引由 5%—6% 上调至 6%—7%,第三季度收入增长预期为 3%—4%。
指引上修可与 Coach 当前表现一起读,后续仍需分开跟踪品牌表现。
集团把 FY2027 收入指引上调至 85 亿—86 亿美元,非 GAAP 每股收益指引上调至 8.25—8.35 美元。
亚太季度高增与集团全年展望应分别跟踪。
公司最新全年有机增长指引为 2%—3%,EBIT 率指引为 22.5%—23%。
3–9 November 2026
Qeelin GOLD 用独立黄金货盘和上海首店承接新定位。
BVLGARI 把证书、养护和品牌内容接入微信,Tiffany & Co. 在武汉扩展独栋零售。
日本市场的 Cartier 与 Boucheron 都在旗舰或核心百货加入私享服务。
独立黄金线以东方建筑语言和传统工艺切入日常珠宝,先用上海首店验证零售表达。
开云确认 Qeelin 在第九届进博会发布 Qeelin GOLD,首发 BAJING 系列;品牌门店页预告 11 月 20 日在上海港汇恒隆广场开业。具体款式的黄金纯度、价格和销量仍待披露。
微信成为中国消费者查阅产品证书、故事与养护信息的新入口,售后服务可以从品牌自有触点延续。
品牌供稿称,数字护照已通过中国微信小程序开放,覆盖高级珠宝、臻品珠宝和腕表。进博会展示了数字护照和 Tubogas 工艺。护照此前已在全球体系运行,本次变化是中国微信入口。
华中重点商圈新增可展示完整品牌形象的独栋触点。
11 月 4 日在武汉 SKP 举行揭幕仪式。武汉市商务局 10 月已报道该街区有 Tiffany 等新店营业,本周确认的是揭幕仪式。
大中华区率先发售,让高珠辨识度进入更日常的佩戴场景。
品牌官博 11 月 3 日发布白鹿佩戴新款的内容。品牌供稿确认这是 Joséphine 首次推出冠冕造型日常项链,11 月率先在大中华区上市。
同一节日主题用新视觉同时呈现日常金饰叠戴和高级钻石作品。
Graff 日本官方发布稿披露,11 月 5 日新创意聚焦 Laurence Graff Signature 金饰,并在影片中呈现一枚配心形侧石的 7 克拉椭圆形钻戒。
西日本旗舰以全品类陈列配合私享空间,延续品牌在日本的高端客户服务布局。
Cartier 日本发布稿称大阪心斋桥店于 11 月 6 日开幕,覆盖高级珠宝等全品类,设置继银座之后日本第二个 Residence。
成熟百货点位的变化在于扩大销售空间、加入私享服务。
Boucheron 日本发布稿确认 11 月 4 日在伊势丹新宿本馆四层迁址重开,覆盖珠宝、腕表及婚嫁系列。
统一礼赠入口兼顾跨品类选购与预约到店。
日本发布稿与品牌多市场官网展示 Joy Is in Our Hands,覆盖 Serpenti、B.zero1、Tubogas 等系列及皮具、腕表。各市场可售货盘分别看当地官网。
3–9 November 2026
RIMOWA 把部分定制配件接入中国电商,安装仍由指定门店承接。
Coach 在进博会首发 Tabby,Miu Miu 把人物选品带到多城与官网。
海外佳节企划由人物创意延伸到可售货盘,Balenciaga 则进入新的创意交接。
轮组与行李牌进入中国官方电商,换装服务仍由指定门店承接。
品牌日本发布稿确认 Original 新旧箱体均可换装。中国报道列出轮组 1,390 元、行李牌 700 元,覆盖精品店、微信、天猫与京东;手柄套装 2,500 元,由指定门店和微信精品店销售。
人物策展直接连接限时货盘,在上海亮相后延伸至其他门店和官网。
品牌官网确认刘浩存参与 Miu Miu Select 上海站,11 月 6 日在上海恒隆呈现;品牌社交内容列出上海恒隆、杭州万象城、西安 SKP 与官网限时销售。
同一展台把 Tabby 新品与皮具工艺体验放在一起,强化主力系列的辨识度。
Tapestry 第八次参展,Coach 展示档案藏品及数款全球首发 Tabby,Kate Spade 展示 Duo,现场加入工匠演示。公开稿未列具体 SKU 与销售渠道。
集团把品牌展陈与中国创意人才项目放在同一场合,人才项目已有下一次公开呈现节点。
开云官方确认连续第八年参展。首届 10 位 Kering CRAFT 学员完成意大利与法国驻留,拟于 2027 年上海时装周呈现结项项目。
展会以品牌档案与新品叙事连接中国线下体验。
进博会官网转载新华社报道,LVMH 第七次参展,七个品牌包括 Louis Vuitton、Dior、BVLGARI 与 Tiffany & Co.。
把冬季秀场已有的伦敦意象带到中国现场,延续 170 周年叙事。
现场报道确认 Burberry 第六次参展,展区以伦敦塔桥和街景为视觉核心。品牌 Winter 2026 页面可核对相同舞台语汇。
专业户外线计划同时铺门店和独立电商入口,跑步与 Jordan 则各自承接本地社群。
Nike 在进博会披露,2027 年春季计划开设 ACG 首家天猫旗舰店;2027 年 1 月计划在天津、成都、宁波开设三家 ACG Base Camp,并在上海张园落地 Jordan 概念慢闪空间。
从本地设计走向本地研发场景,下一节点已指向 2027 年北京。
adidas 第五次参展,展台由 300 扩至 500 平方米;现场展示创新研究室,并预告创新实验室的海外首站将在中国。
创意领导发生变化,新方向要看她履任后的首批系列。
风衣与羊绒之外,旅行、桌游及可个性化礼品扩展了赠礼场景。
Burberry 官方公告确认吴磊等出镜,Smythson 联名包括笔记本、折叠国际象棋与双陆棋,并提供免费刺绣个性化。
佳节创意对应专门货盘,兼顾经典手袋和鞋履入口。
Gucci 日本发布稿确认 11 月 4 日发布,灵感来自 Mariah Carey 的 Butterfly 专辑。品牌按市场公布可售安排。
联名以日本限定包袋、快闪和城市装置形成多触点,发售和体验排期分开。
日本品牌稿披露系列 11 月 12 日起发售;阪急梅田快闪安排在 11 月 11—17 日,涩谷 PARCO 设置 11 月 14 日起的主题圣诞树。
先行货盘给主题快闪增加购买理由,品牌目录已确认开幕安排。
CELINE 官方门店目录列出 11 月 18 日开幕;两款 Triomphe Canvas 包袋先行安排及 11 月 24 日结束来自当地媒体报道。
3–9 November 2026
De Bethune 在张园预展获得单枚高端腕表预订;拟开首店仍待具体安排。
OMEGA 的本地官网开放新品预订,CHAUMET 用双色腕表补充价格层次。
海外限量、档案展售及巡回工坊分别面向收藏、购买与体验。
高单价独立制表可在正式展前对接藏家,并以预展验证需求。
上观新闻援引品牌中国区负责人称,一枚 DB28 Dark Sand 以 95 万元人民币被预订。上海市政府网站报道品牌拟在张园落地全国首店,开业日期未公布。
长期文化合作与具体表款结合,形成可持续的本地品牌内容。
11 月 3 日第九届宝珀理想国文学奖颁奖,索耳凭《伶仃世》获首奖;品牌同步呈献经典新 V 系列全历月相半猎腕表 6664N 文学奖限量款。
中国官网已经给出本地价格和直销入口,可持续观察预订转现货节奏。
海马系列 Diver 300M 43.5 毫米蓝色陶瓷款定价 72,100 元,棕色陶瓷与 Sedna 金款 111,800 元。官网开放预订。
双色款在现有精钢与全玫瑰金款之间增加一个价位。
Joséphine Aigrette 双色腕表 W85965 采用精钢与 18K 玫瑰金。中国官网列价 114,000 元。
当地消费者可以在同一入口查找零售商、服务和认证二手表网点。
台湾媒体据品牌发布信息报道官方 LINE 账号上线,菜单包含品牌历史、产品与服务,并支持 Certified Pre-Owned 网点查询。
限量联名以档案表型和装饰工艺做差异化,公开价格采取询价。
Piaget 官网列出与 Andy Warhol Foundation 再次合作的限量款,以绿松石和方钠石组成迷彩图案,共 86 枚。
单针经典以新材质与珐琅细节扩充货盘,延续获奖表型。
品牌日本官网确认型号 2026PT/28/9W6 为 40 毫米铂金手动上链腕表,96 小时动力储存,日本售价询店。
可售档案腕表以市场主题组织,延续香港上一批次后的区域化展售。
品牌官网列出 The Collectibles 第八批,11 月 6—20 日于纽约 Madison Avenue 旗舰店展售九枚原为美国市场设计的古董腕表。
新版本以表壳处理和镜面精饰扩充系列,公开价格来自日本。
品牌日本发布稿确认 W9ST11 为 37 毫米镜面抛光硬化钢表壳,日本含税价 441.1 万日元。
品牌把巡回档案展和动手体验结合,增加可预约的到场触点。
品牌公布 The Depths of Time 于 11 月 14—18 日在首尔清潭洞举行,安排 Hands Setting 与 Knot Keyring 工作坊。
10 月 1 日—11 月 14 日累计记录。当前收录 46 个品牌的 81 条活动与举措,另列平台阶段数据及榜单。
资料截至 11 月 9 日 02:54(北京时间),周一为部分覆盖。后续安排按已公布排期标注。
天猫奢品披露,10 月 20 日 20:00 至 10 月 29 日,独家新品成交额同比 +109%;40 余奢侈品牌成交额同比双位数增长,平台举例包括 Cartier、Coach、Graff、Tiffany & Co. 和 Zegna。披露未给出单品牌精确同比及绝对成交额。
11 月 5—6 日公开报道指出,lululemon 首次跻身该榜前三。公开稿未列本次榜单的精确统计截止、退货和尾款口径,排名只作阶段信号。
截至 11 月 6 日,平台称超 50 个品牌加入,超过半数参与品牌双十一成交额同比双位数增长;另有超百款全球新品在进博会首秀并同步上新双十一。参与品牌与全平台奢品是不同样本。
公开研报摘要称,若计入即时零售约增 10%。样本覆盖、精确时间窗及退款口径未披露,适合作为平台大盘的初步观察。
Tiffany & Co.、TASAKI 独家首发之外,新增 Boucheron Quatre 推介及会员最高 24 期免息。
查看品牌累计记录 →新增 Ralph Lauren 两晚直播排期、Max Mara 独家秋冬货盘。保留 FENDI 限时店与分期、联名及会员权益。
查看品牌累计记录 →新增 TUDOR 粉色碧湾计时型限量机制,保留 OMEGA、Longines 独家发售及京东品类日。
查看品牌累计记录 →天猫已公布10月15日20:00开启预售、10月20日20:00正式开卖。本页累计观察窗口为10月1日至11月14日。
品牌动作、平台选品和平台会场参与分别标注。活动图中的价格按发布日记录,适用商品与权益以原文说明为限。
同一品牌同一活动的多款选品合并记录;同一平台活动涉及多品牌时分品牌列示。跨分类展示的同一动作只计一次总数。
2026 双十一 · 10/01—11/14 · 9 个品牌 · 14 条记录
Tiffany & Co.、TASAKI 独家首发之外,新增 Boucheron Quatre 推介及会员最高 24 期免息。
Tiffany HardWear 黄金珍珠耳环纳入双11天猫独家首发供给。
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,BVLGARI 的DIVAS’ DREAM 项链列入「恒典」赛道。这是平台大促导购内容中的具体品牌选品。
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,Van Cleef & Arpels 的Vintage Alhambra 吊坠列入「恒典」赛道。这是平台大促导购内容中的具体品牌选品。
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,Messika 的Move Uno 钻石项链迷你款列入「独家」赛道。这是平台大促导购内容中的具体品牌选品。
Qeelin 进入京东双十一珠宝瑞表品类日;Qeelin 以 Wulu 与至高24期免息沟通双11。
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,Chaumet 的Liens 缘系·一生项链列入「恒典」赛道。这是平台大促导购内容中的具体品牌选品。
balance樱花金珍珠项链天猫独家首发;京东珠宝瑞表品类日。
Quatre 系列由天猫奢品推介,会员最高 24 期免息
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,MIKIMOTO 的繁星之夜珍珠戒指列入「风格」赛道。这是平台大促导购内容中的具体品牌选品。
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,Tiffany & Co. 的十字架项链列入「新章」赛道;T 系列微笑项链列入「恒典」赛道。这是平台大促导购内容中的具体品牌选品。
2026-10-20 13:00(榜单发布);图内标注当日20:00天猫双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,BVLGARI 的DIVAS’ DREAM 项链列入「恒典」赛道。这是平台大促导购内容中的具体品牌选品。
2026-10-20 13:00(榜单发布);图内标注当日20:00天猫双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,Van Cleef & Arpels 的Vintage Alhambra 吊坠列入「恒典」赛道。这是平台大促导购内容中的具体品牌选品。
2026-10-20 13:00(榜单发布);图内标注当日20:00天猫双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,Messika 的Move Uno 钻石项链迷你款列入「独家」赛道。这是平台大促导购内容中的具体品牌选品。
2026-10-20 13:00(榜单发布);图内标注当日20:00天猫双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,Qeelin 的Wulu 紫翡项链列入「新章」赛道。这是平台大促导购内容中的具体品牌选品。
2026-10-20 13:00(榜单发布);图内标注当日20:00天猫双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月22日,天猫奢品官方微博以双11为主题推介Qeelin经典Wulu系列,导向品牌官方旗舰店,并公布至高24期免息及专属礼遇。具体礼品、适用款及结束日期未在该帖列出。
2026-10-22(发布/传播日) · 天猫
10月30日,京东服饰官方微博发布「双十一珠宝瑞表品类日」,将Qeelin列入参与品牌阵容并导向同一选购会场。该帖未给出Qeelin专属折扣、SKU、赠礼或分期规则。
2026-10-30(发布/传播日) · 京东
记录平台会场点名;单品牌优惠与店铺运营主体未披露。
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,Chaumet 的Liens 缘系·一生项链列入「恒典」赛道。这是平台大促导购内容中的具体品牌选品。
2026-10-20 13:00(榜单发布);图内标注当日20:00天猫双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月20日,天猫奢品与VOGUE双11「奢品百赏」独家赛道主推TASAKI 18K樱花金珍珠项链。11月2日的同源平台媒体稿进一步点名蔡徐坤同款balance樱花金珍珠项链在天猫独家首发;实际首发日未披露。两份资料均未提供商品编号,不能据此确认精确SKU相同。
2026-10-20 榜单发布;11-02 媒体披露独家首发,实际首发日未披露 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月30日,京东服饰官方微博发布「双十一珠宝瑞表品类日」,将TASAKI列入参与品牌阵容并导向同一选购会场。该帖未给出TASAKI专属折扣、SKU、赠礼或分期规则。
2026-10-30(发布/传播日) · 京东
记录平台会场点名;单品牌优惠与店铺运营主体未披露。
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,Boucheron 的Quatre 系列白金戒指列入「风格」赛道。这是平台大促导购内容中的具体品牌选品。
2026-10-20 13:00(榜单发布);图内标注当日20:00天猫双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
天猫奢品官博 11 月 8 日 10:30 推介 Quatre 系列,导向品牌天猫官方旗舰店,并披露会员最高 24 期免息。具体适用商品及资格以店铺规则为准。
11/08 平台内容及权益披露 · 平台推介与权益
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,MIKIMOTO 的繁星之夜珍珠戒指列入「风格」赛道。这是平台大促导购内容中的具体品牌选品。
2026-10-20 13:00(榜单发布);图内标注当日20:00天猫双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
2026 双十一 · 10/01—11/14 · 32 个品牌 · 59 条记录
新增 Ralph Lauren 两晚直播排期、Max Mara 独家秋冬货盘。保留 FENDI 限时店与分期、联名及会员权益。
进入双11配饰指南;LAUREL 31进入京东11.11潮搭必购日。
Deco 绒面皮革托特包(独家)。
Nolita 中号单肩包(恒典)。
单肩包(新章)。
新品小号腊肠包(新章);经典 TONI 菜篮子(恒典)。
天猫奢品心选连续两晚预告 Ralph Lauren 专场
Charlie水桶包双11售罄后补货;RORY 保龄球包进入双11包袋导购。
进入双11配饰指南。
列入京东「双十一奢境」会场。
Re/Icons首发并增加天猫独家外套。
Paparazzo 系列手提包(风格);牛皮革运动鞋(恒典)。
NIKI 链条包(新章);皮革链条钱包(恒典)。
天猫上新专享包袋。
天猫上新专享包袋。
天猫上新专享包袋;列入京东「双十一奢境」会场。
双11推出联名鞋与专享包袋;列入京东「双十一奢境」会场。
进入双11配饰指南;CANNOLO 迷你腋下圆筒包进入双11包袋导购。
联名眼镜在天猫独家首发;GlamSlam Mini 双肩女包进入双11包袋导购。
男士 LOGO 长袖针织衫(风格)。
BOSS × AO双面夹克参与双11超级发布。
列入京东「双十一奢境」会场;ROCKSTUD 迷你牛皮革购物袋进入双11包袋导购。
Croissant天猫独家首发;双11 24期免息。
SACK 中号纯色牛皮 hobo 包进入双11包袋导购。
列入京东「双十一奢境」会场。
THE99 皮革肩背包进入双11包袋导购;双11发布折扣、会员券与至高24期免息。
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,Montblanc 的玳瑁板材光学框列入「独家」赛道;PIX 签字笔列入「恒典」赛道。这是平台大促导购内容中的具体品牌选品。
进入双11配饰指南;列入京东「双十一奢境」会场。
羊毛船锚图案 V 领开衫(新章)。
列入京东「双十一奢境」会场。
双11扩大免息商品覆盖。
列入京东「双十一奢境」会场。
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Coach:CHELSEA 包(新章);单肩包(风格);绗缝单肩包(恒典);SOHO 运动鞋(恒典)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
京东10月20日至22日的11.11潮搭必购日将Coach经典标志LAUREL 31号流浪包纳入商品推荐;活动同时安排采销直播、价保和带标识商品的多买多返。公开稿没有列出这款包的单独成交价或专属折扣。
10/20–10/22 · 京东
10月30日天猫奢品「双11奢享指南」推荐 Coach 的PARK老花日晖纹石英圆表手表,并展示对应旗舰店及货品;这组配图没有列出具体折扣或价格。
10/30 公开导购内容 · 天猫
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Kate Spade:Deco 绒面皮革托特包(独家)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Michael Kors:Nolita 中号单肩包(恒典)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Longchamp:单肩包(新章)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 MCM:新品小号腊肠包(新章);经典 TONI 菜篮子(恒典)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Ralph Lauren:绞花编结针织衫(独家);经典款斜纹布立领外套夹克(恒典)。 11月2日亿欧的双11报道披露,Ralph Lauren上新秋冬系列,包含天猫独家的绞花针织衫、羽绒夹克。10月20日官方双11百赏图也已展示绞花针织衫。
10/20 榜单发布;10/20 20:00 平台双11开卖;11/2 补充披露,实际首发日未披露 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
11 月 6 日专场聚焦衣橱必备单品,11 月 7 日专场以通勤与周末社交组织经典衣橱内容。可核为两晚排期和主题,成交及实际货盘待披露。
11/06—11/07 18:00 平台排期 · 已公告排期
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Tory Burch:邦尼包(新章);水桶包(恒典)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月27日,天猫奢品在双11包袋导购中展示 RORY 保龄球包,官方活动图标示价为人民币3,304元、划线价为4,290元。
10/27 活动图披露;具体执行起止未公开 · 天猫
价格为10月27日活动图标示价;完整适用期、SKU及叠券条件未披露。
11月2日亿欧转述天猫奢品资料称,宋雨琦同款Tory Burch Charlie水桶包在双11开卖后迅速售罄,随后补货;原文没有披露售出数量、补货日期或批次数量。
截至11/2已披露;具体执行日未公开 · 天猫
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Emporio Armani:绵羊毛高翻领套头毛衣(新章);复古休闲运动德训鞋(新章)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月30日天猫奢品「双11奢享指南」推荐 Emporio Armani 的LOVE系列女士爱心项链、白月光石英女表,并展示对应旗舰店及货品;这组配图没有列出具体折扣或价格。
10/30 公开导购内容 · 天猫
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Burberry:格纹羊驼毛混纺围巾(新章);尼龙 Amberley 羽绒服(独家);格纹羊毛围巾(恒典)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月30日,京东服饰官方公布「京东奢品·双十一奢境」,点名Burberry,活动安排截至11月13日。会场覆盖成衣、手袋、鞋履与配饰,原帖未列该品牌的单独折扣或适用商品。
10/30 公告;已公布安排至11/13 · 京东
记录平台会场点名;单品牌优惠与店铺运营主体未披露。
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Moncler:Himalaya 羽绒夹克外套(新章);Maya 男士羽绒夹克(恒典)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
11月2日亿欧的双11报道披露,Moncler在天猫首发全新Re/Icons系列,并推出天猫独家的派克大衣、羽绒夹克。
截至11/2已披露;具体执行日未公开 · 天猫
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Gucci:Paparazzo 系列手提包(风格);牛皮革运动鞋(恒典)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Saint Laurent:NIKI 链条包(新章);皮革链条钱包(恒典)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Balenciaga:LE CITY NANO 水桶包(独家);HOURGLASS AVENUE 手袋(风格)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
11月2日亿欧的双11报道将 Balenciaga 列入在天猫上新专享包袋的品牌,未给出该段包袋的具体品名或SKU。
截至11/2已披露;具体执行日未公开 · 天猫
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Bottega Veneta:Notturno 斜挎包(独家);Shot 运动鞋(风格)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
11月2日亿欧的双11报道将 Bottega Veneta 列入在天猫上新专享包袋的品牌,未给出该段包袋的具体品名或SKU。
截至11/2已披露;具体执行日未公开 · 天猫
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Prada:女士 Re-Nylon 夹克外套(独家);小号 Re-Nylon 双肩背包(风格);Bonnie 中号牛皮革手袋(恒典)。 原图另明确小号 Re-Nylon 双肩背包为线上专享。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月30日,京东服饰官方公布「京东奢品·双十一奢境」,点名Prada,活动安排截至11月13日。会场覆盖成衣、手袋、鞋履与配饰,原帖未列该品牌的单独折扣或适用商品。
10/30 公告;已公布安排至11/13 · 京东
记录平台会场点名;单品牌优惠与店铺运营主体未披露。
11月2日亿欧的双11报道将 Prada 列入在天猫上新专享包袋的品牌,未给出该段包袋的具体品名或SKU。
截至11/2已披露;具体执行日未公开 · 天猫
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Miu Miu:IVY 托特包(独家);Wander 手提包(恒典)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月30日,京东服饰官方公布「京东奢品·双十一奢境」,点名Miu Miu,活动安排截至11月13日。会场覆盖成衣、手袋、鞋履与配饰,原帖未列该品牌的单独折扣或适用商品。
10/30 公告;已公布安排至11/13 · 京东
记录平台会场点名;单品牌优惠与店铺运营主体未披露。
11月2日亿欧转述天猫奢品双11资料称,New Balance × Miu Miu 牛皮运动鞋在天猫独家首发;另有 Miu Miu 天猫专享包袋新品。
截至11/2已披露;具体执行日未公开 · 天猫
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Jil Sander:LINEA 羊皮革单肩包(新章)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月27日,天猫奢品在双11包袋导购中展示 CANNOLO 迷你腋下圆筒包,官方活动图标示价为人民币7,400元、划线价为14,800元;并注明分期免息、满额礼赠,未列期数与门槛。
10/27 活动图披露;具体执行起止未公开 · 天猫
价格为10月27日活动图标示价;完整适用期、SKU及叠券条件未披露。
10月30日天猫奢品「双11奢享指南」推荐 Jil Sander 的男女同款马海毛保暖围巾、女士羊皮革Bellflower吊坠,并展示对应旗舰店及货品;这组配图没有列出具体折扣或价格。
10/30 公开导购内容 · 天猫
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Maison Margiela:Tabi 分趾时装靴(新章);德训运动鞋(恒典)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月27日,天猫奢品在双11包袋导购中展示 GlamSlam Mini 双肩女包,官方活动图标示价为人民币5,160元,未展示划线价。
10/27 活动图披露;具体执行起止未公开 · 天猫
价格为10月27日活动图标示价;完整适用期、SKU及叠券条件未披露。
11月2日亿欧转述天猫奢品双11资料称,Maison Margiela × GENTLE MONSTER 联名眼镜在天猫独家首发。
截至11/2已披露;具体执行日未公开 · 天猫
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Amiri:男士 LOGO 长袖针织衫(风格)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
天猫奢品10月14日预告:BOSS × AO胶囊系列双面夹克将于10月15日在天猫线上独家首发,并纳入“2026天猫双11超级发布 / 天猫阿普瑞庄园”企划。
10/14公告,10/15线上独家首发安排 · 天猫
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Hugo Boss:羊皮革皮衣夹克(新章)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Valentino:STUD UP 运动鞋(新章);高跟鞋(恒典)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月27日,天猫奢品在双11包袋导购中展示 ROCKSTUD 迷你牛皮革购物袋,官方活动图标示价为人民币8,700元、划线价为14,500元。
10/27 活动图披露;具体执行起止未公开 · 天猫
价格为10月27日活动图标示价;完整适用期、SKU及叠券条件未披露。
10月30日,京东服饰官方公布「京东奢品·双十一奢境」,点名Valentino,活动安排截至11月13日。会场覆盖成衣、手袋、鞋履与配饰,原帖未列该品牌的单独折扣或适用商品。
10/30 公告;已公布安排至11/13 · 京东
记录平台会场点名;单品牌优惠与店铺运营主体未披露。
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 FENDI:Croissant 手袋(独家)。 11月2日亿欧在双11报道中回溯:FENDI于10月初登陆天猫,并全球独家首发Croissant手袋。该手袋亦已见于10月20日天猫奢品×VOGUE双11榜单。
10月初天猫上线;10/20榜单发布;11/2回顾披露 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月27日,天猫奢品在双11包袋导购中展示 SACK 中号纯色牛皮 hobo 包,官方活动图标示价为人民币3,000元、划线价为5,000元。
10/27 活动图披露;具体执行起止未公开 · 天猫
价格为10月27日活动图标示价;完整适用期、SKU及叠券条件未披露。
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 RIMOWA:哑黑色21寸登机箱(恒典)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月30日,京东服饰官方公布「京东奢品·双十一奢境」,点名RIMOWA,活动安排截至11月13日。会场覆盖成衣、手袋、鞋履与配饰,原帖未列该品牌的单独折扣或适用商品。
10/30 公告;已公布安排至11/13 · 京东
记录平台会场点名;单品牌优惠与店铺运营主体未披露。
10月27日,天猫奢品在双11包袋导购中展示 THE99 皮革肩背包,官方活动图标示价为人民币8,880元、划线价为14,800元;同时标注24期免息。
10/27 活动图披露;具体执行起止未公开 · 天猫
价格为10月27日活动图标示价;完整适用期、SKU及叠券条件未披露。
10月27日天猫奢品发布Chloé双11礼遇:春夏精选6折起,全店至高24期免息,会员专享8000减400礼券;同时推广2026冬季持续上新的系列。
10/27 规则披露;完整起止未公开 · 天猫
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,Montblanc 的玳瑁板材光学框列入「独家」赛道;PIX 签字笔列入「恒典」赛道。这是平台大促导购内容中的具体品牌选品。
2026-10-20 13:00(榜单发布);图内标注当日20:00天猫双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Ferragamo:女士 Cara 迷你手袋(新章)。 平台10月27日又单独发布 CARA 手袋入选内容。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月30日天猫奢品「双11奢享指南」推荐 Ferragamo 的双面GANCINI可调皮带,并展示对应旗舰店及货品;这组配图没有列出具体折扣或价格。
10/30 公开导购内容 · 天猫
10月30日,京东服饰官方公布「京东奢品·双十一奢境」,点名Ferragamo,活动安排截至11月13日。会场覆盖成衣、手袋、鞋履与配饰,原帖未列该品牌的单独折扣或适用商品。
10/30 公告;已公布安排至11/13 · 京东
记录平台会场点名;单品牌优惠与店铺运营主体未披露。
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Thom Browne:羊毛船锚图案 V 领开衫(新章)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月20日发布的双11「The Selection 100 · 奢品百赏」官方榜单收录 Tod's:皮革乐福鞋(风格)。
10/20 榜单发布;10/20 20:00 平台双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月30日,京东服饰官方公布「京东奢品·双十一奢境」,点名Tod's,活动安排截至11月13日。会场覆盖成衣、手袋、鞋履与配饰,原帖未列该品牌的单独折扣或适用商品。
10/30 公告;已公布安排至11/13 · 京东
记录平台会场点名;单品牌优惠与店铺运营主体未披露。
新华财经10月29日援引花呗分期信息称,lululemon在双11扩大免息商品覆盖。报道同时称其分期交易额显著增长,未给出具体幅度或比较窗口。
截至10/29 已披露;起止与SKU未公开 · 天猫
10月30日,京东服饰官方公布「京东奢品·双十一奢境」,点名Golden Goose,活动安排截至11月13日。会场覆盖成衣、手袋、鞋履与配饰,原帖未列该品牌的单独折扣或适用商品。
10/30 公告;已公布安排至11/13 · 京东
记录平台会场点名;单品牌优惠与店铺运营主体未披露。
Max Mara 为天猫配置独家秋冬货盘
阶段报道列出大衣、夹克与针织等多款秋冬单品在天猫独家发售。逐款链接、上架日与销量未披露。
11/03 补证;上架日未披露 · 平台披露的独家货盘
2026 双十一 · 10/01—11/14 · 6 个品牌 · 9 条记录
新增 TUDOR 粉色碧湾计时型限量机制,保留 OMEGA、Longines 独家发售及京东品类日。
进入双11配饰指南。
「海之鱼悦」双11再推介与百赏选品;京东珠宝瑞表品类日。
泰格豪雅 进入京东双十一珠宝瑞表品类日;泰格豪雅卡莱拉日历型腕表进入双11配饰指南。
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,OMEGA 的海马系列《007初露锋芒》特别版列入「新章」赛道。这是平台大促导购内容中的具体品牌选品。
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,Longines 的康卡斯潜水系列腕表列入「恒典」赛道。这是平台大促导购内容中的具体品牌选品。
10月30日天猫奢品「双11奢享指南」推荐 Emporio Armani 的LOVE系列女士爱心项链、白月光石英女表,并展示对应旗舰店及货品;这组配图没有列出具体折扣或价格。
10/30 公开导购内容 · 天猫
10月19日,双11开卖前夕的天猫供给报道推介萧邦「海之鱼悦」独家腕表;10月20日,该表进入天猫奢品×VOGUE双11百赏榜单的「独家」赛道。该款8月已被报道上线天猫,本轮为双11再次推介。
10/19 媒体推介;10/20 官方选品;商品8月已上线 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月30日,京东服饰官方微博发布「双十一珠宝瑞表品类日」,将萧邦列入参与品牌阵容并导向同一选购会场。该帖未给出萧邦专属折扣、SKU、赠礼或分期规则。
2026-10-30(发布/传播日) · 京东
记录平台会场点名;单品牌优惠与店铺运营主体未披露。
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,TAG Heuer 的F1 系列太阳能腕表列入「风格」赛道。这是平台大促导购内容中的具体品牌选品。
2026-10-20 13:00(榜单发布);图内标注当日20:00天猫双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月30日,京东服饰官方微博发布「双十一珠宝瑞表品类日」,将泰格豪雅列入参与品牌阵容并导向同一选购会场。该帖未给出泰格豪雅专属折扣、SKU、赠礼或分期规则。
2026-10-30(发布/传播日) · 京东
记录平台会场点名;单品牌优惠与店铺运营主体未披露。
10月30日,天猫奢品「双11奢享指南|别致配饰甄选」以官方图文推介泰格豪雅卡莱拉日历型腕表,图片明确官方旗舰店、36毫米粉色表盘版本。可确认双11导购与平台内容曝光,图中没有具体价格或折扣。
2026-10-30(发布/传播日) · 天猫
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,OMEGA 的海马系列《007初露锋芒》特别版列入「新章」赛道。这是平台大促导购内容中的具体品牌选品。
2026-10-20 13:00(榜单发布);图内标注当日20:00天猫双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
10月20日,天猫奢品与 VOGUE 公布双11「The Selection 100 · 奢品百赏」完整榜单,Longines 的康卡斯潜水系列腕表列入「恒典」赛道。这是平台大促导购内容中的具体品牌选品。
2026-10-20 13:00(榜单发布);图内标注当日20:00天猫双11开卖 · 天猫
记录平台双11内容选品;未将榜单标签推定为商品首发日或优惠规则。
TUDOR 粉色碧湾计时型在天猫每日限量发售
天猫奢品阶段稿列明 TUDOR 首次参加天猫双十一,以周杰伦同款粉色碧湾计时型在天猫独家限量发售。每日配额与实际销量未披露。
11/02—11/03 平台口径披露;实际首日未披露 · 平台披露的限量发售